पहले अध्याय से आगे
दूसरा अध्याय : रजत मानक और उसकी समानता का असंतुलन
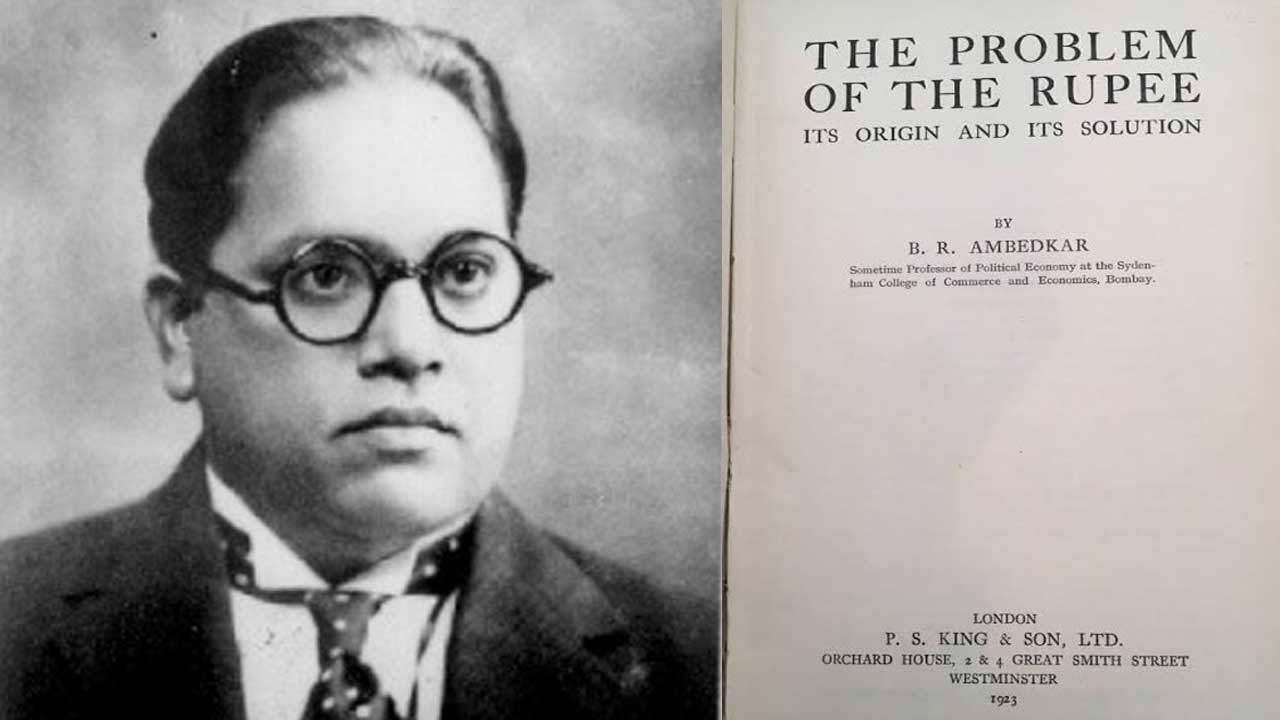
आंबेडकर लिखते हैं, “यह साफ़ है कि भारतीय मुद्रा के विकास के क्रम में कैसे चांदी (रजत) का मानक लागू हुआ और कैसे सोने की मुद्रा की मांग के बाद रजत मानक के साथ-साथ कागज़ी मुद्रा भी शुरू की गई। इस तरह की मिली-जुली प्रणाली के कामकाज को समझने से पहले, इसके ढांचे की प्रकृति पर संक्षेप में नज़र डालना उपयोगी होगा। इसके धातु वाले हिस्से को 1870 के अधिनियम-23 के तहत नियंत्रित किया गया था। इसके तहत सिक्कों को मंज़ूरी दी गई और उन्हें कानूनी मान्यता मिली। इस अधिनियम ने टकसालों द्वारा जारी सिक्कों की संख्या या उनके कानूनी रूप से मान्य मुद्रा अधिकारों के मामले में कोई नया बदलाव नहीं किया। हालांकि सिक्कों के मामले में यह पहले के कानूनों जैसा ही था, लेकिन इसके कानूनी प्रावधानों को देश के मौद्रिक कानून को बेहतर बनाने के लिए इस तरह से तैयार किया गया था, जैसा पहले कभी नहीं किया गया था। जिन पुराने कानूनों को इसने रद्द किया, उनमें टकसाल की छूट या कम-बढ़ती के सिद्धांत को बहुत कम मान्यता दी गई थी। इस बात को ज़्यादातर सिर्फ़ टकसाल की तकनीक का मामला माना जाता रहा था। यह सच है; लेकिन इसका मौद्रिक महत्व भी था। जब कीमती धातुएं वज़न के आधार पर चलन में थीं, तो टकसाल की कम-बढ़ती का सवाल ही नहीं उठता था, क्योंकि हर कोई अपने बदले में मिलने वाली चीज़ का वज़न करके उसका मूल्य पता कर सकता था।
“कागज़ी मुद्रा के मामले में, यह ध्यान देने वाली बात थी कि सरकार ने ‘नोट जारी करने की आज़ादी’ के सिद्धांत को नहीं अपनाया था, जो उस समय देश में प्रचलित था। एक गलत धारणा यह थी कि सरकारी कागज़ी मुद्रा शुरू होने से पहले, नोट जारी करने का अधिकार भारत के तीन प्रांतीय (प्रेसीडेंसी) बैंकों तक ही सीमित था। असल में, भारत में मुक्त बैंकिंग प्रणाली मौजूद थी, जिसमें हर बैंक को अपने नोट जारी करने की आज़ादी थी। यह सच है कि प्रांतीय बैंकों के नोटों का दर्जा दूसरे बैंकों के नोटों से थोड़ा बेहतर था, क्योंकि सरकार उन्हें कुछ हद तक राजस्व (टैक्स) के भुगतान के रूप में स्वीकार करती थी – यह एक ऐसा विशेषाधिकार था, जिसके लिए प्रांतीय बैंकों को अपने कामकाज पर कड़े कानूनी नियंत्रण को मानना पड़ता था, जबकि दूसरे बैंक, जिनके नोटों को यह विशेषाधिकार प्राप्त नहीं था, इस नियंत्रण से मुक्त थे। लेकिन यह नुकसान इतना बड़ा नहीं था कि दूसरे बैंकों को नोट जारी करने के उस अधिकार का इस्तेमाल करने से रोका जा सके, जो कानूनन उन्हें मिला हुआ था।
“हालांकि, ऐसा नहीं लगता कि किसी भी बैंक ने – यहां तक कि प्रांतीय बैंकों ने भी – नोट जारी करने की इस आज़ादी का बड़े पैमाने पर इस्तेमाल किया हो। पर, 1861 में यह अधिकार सभी से वापस ले लिया गया, जब पूरे भारत के लिए नोट जारी करने का काम ‘नोट मुद्रा विभाग’ नाम के सरकारी विभाग को सौंप दिया गया। लेकिन, जिस तरह धातु के सिक्कों के मामले में कागज़ी मुद्रा की मात्रा तय करने में निजी हितों की भूमिका नहीं थी, उसी तरह कागज़ी मुद्रा को नियमित करने के मामले में सरकारी विभाग के पास भी कोई फ़ैसला लेने की आज़ादी नहीं थी। कागज़ी मुद्रा के मामले में नोट मुद्रा विभाग के पास उतनी ही आज़ादी थी, जितनी धातु के सिक्कों के मामले में ‘टकसाल मास्टर’ के पास होती थी।
“कानून के तहत मुद्रा विभाग का काम सिर्फ़ नोट जारी करना था, जिसके बदले में निम्न चीज़ें ली जाती थीं– (1) भारत सरकार के मौजूदा चांदी के सिक्के; (2) मानक चांदी की सिल्लियां या विदेशी चांदी के सिक्के, जिनका हिसाब मानक के हिसाब से 979 रुपए प्रति 1,000 तोला मानक चांदी (जो सिक्के बनाने लायक हो) की दर से किया जाता था; (3) भारत सरकार के दूसरे नोट, जिनका भुगतान उसी क्षेत्र में जारी की गई दूसरी रकमों के लिए मांगने पर धारक को किया जाता था; और (4) भारत सरकार के सोने के सिक्के, या विदेशी सोने के सिक्के या सिल्लियां, जिनका हिसाब उस अनुपात और उन नियमों एवं शर्तों के अनुसार किया जाता था, जो गवर्नर-जनरल तय करते थे, बशर्ते सोने के बदले जारी किए गए नोट, सिक्कों और सिल्लियों के रूप में जारी कुल रकम के एक-चौथाई से ज़्यादा न हों। कानून के अनुसार, इस पूरी रकम को जारी किए गए नोटों के भुगतान के लिए रिज़र्व के तौर पर रखना ज़रूरी था, सिवाय उस तय रकम के, जिसे सरकारी सुरक्षा में निवेश किया गया था; उस पर मिलने वाला ब्याज ही सरकार के लिए मुनाफ़े का एकमात्र ज़रिया था। इस तरह निवेश की जाने वाली रकम की सीमा इस बात से तय होती थी कि सभी वाजिब अनुभवों के आधार पर, कागज़ी मुद्रा की मात्रा कम-से-कम किस स्तर तक गिर सकती है।”
आगे आंबेडकर विश्लेषण करते हैं कि “इस तरह बनी मुद्रा प्रणाली मूल्य में स्थिरता के नज़रिए से भारतीय मुद्रा को देखें, तो पाते हैं कि इसके मूल्य में इतने उतार-चढ़ाव थे कि यह निष्कर्ष निकालना मुश्किल है कि यह प्रणाली सफल थी; बल्कि यह प्रणाली विफल रही। आंतरिक व्यापार के लिए मुद्रा की पर्याप्तता को मापने के लिए डिस्काउंट रेट (बट्टा दर) को आधार मानते हुए, मिस्टर वैन डेन बर्ग जैसे बड़े वित्तीय विशेषज्ञ का यह मानना था कि भारतीय मुद्रा बाज़ार में होने वाले अप्रत्याशित उतार-चढ़ाव और अचानक बदलाव, दुनिया के किसी भी अन्य मुद्रा बाज़ार के इतिहास में बेमिसाल थे। भारत मुख्य रूप से मौसम के अनुसार बदलावों वाला देश है। गर्मियों के बीच का समय स्वाभाविक रूप से कम गतिविधि वाला होता है, जबकि पतझड़ का मौसम सामाजिक और आर्थिक जीवन की सभी गतिविधियों में नई ऊर्जा लाता है। मौसम का असर सिर्फ़ उत्पादन पर ही नहीं पड़ता। बल्कि, उपभोग के मामले में भी, भारतीय सामाजिक जीवन मौसम के अनुसार बदलता रहता है। यहां शादी-ब्याह, छुट्टियों और धार्मिक त्योहारों के मौसम होते हैं। यहां तक कि चीज़ों के वितरण का तरीका भी मौसम के अनुसार तय होता है। पश्चिमी आर्थिक व्यवस्था के संपर्क में आने के कारण, तय समय पर किराया, मज़दूरी और लाभांश देने और हिसाब-किताब निपटाने का चलन बढ़ रहा है। इन सब वजहों से पैसे की सामाजिक मांग में एक तरह की तरलता बनती थी, जो साल के कुछ समय बढ़ती थी और कुछ समय घटती थी। आर्थिक और सामाजिक जीवन के मौसमी स्वभाव को देखते हुए, बट्टा दर (डिस्काउंट रेट) में होने वाले उतार-चढ़ाव से बचा नहीं जा सकता। व्यस्त महीनों में, जब लेन-देन पूरा करने के लिए बट्टा दर (डिस्काउंट रेट) कम होना चाहिए था, तब वह बहुत ज़्यादा बढ़ जाती थी; और सुस्त महीनों में, जब बाज़ार को मंदी से बचाने के लिए दर ज़्यादा होनी चाहिए थी, तब वह बहुत कम हो जाती थी। लेकिन भारतीय मुद्रा बाज़ार में इस उतार-चढ़ाव को इतना बुरा बनाने वाली बात यह थी कि बट्टा दर में होने वाले ये मौसमी बदलाव बहुत ही असामान्य थे।
“हालांकि ‘इंडियन पेपर करेंसी एक्ट’ अपनी सभी ज़रूरी बातों में 1844 के ‘इंग्लिश बैंक एक्ट’ की हूबहू नकल था। ‘इंग्लिश बैंक एक्ट’ की तरह ही, इसने भी नोट जारी करने (फ़िड्यूशरी इश्यू) की एक निश्चित सीमा तय की। उसी की तरह, इसने भी नोट जारी करने के काम को बैंकिंग के काम से अलग कर दिया; और अगर इसने भारत में बैंकों को सिर्फ़ डिस्काउंट बैंक बना दिया, तो ऐसा इसलिए हुआ, क्योंकि इसने ‘बैंक चार्टर एक्ट’ की नकल की थी, जिसने इंग्लैंड के बैंकों (जिनमें ‘बैंक ऑफ़ इंग्लैंड’ भी शामिल था) को नोट जारी करने वाले बैंक होने से रोक दिया था। और फिर भी, यह नहीं कहा जा सकता कि इंग्लैंड का मुद्रा बाज़ार उन ‘उथल-पुथल और अचानक बदलावों’ से प्रभावित होता था, जैसा कि भारतीय मुद्रा बाज़ार के मामले में हुआ था। दूसरी ओर, जेवन्स की यह सोची-समझी राय थी कि बैंक ऑफ़ इंग्लैंड और आम तौर पर बैंकरों के पास अपने ऋण (एडवांस) को बढ़ाने या घटाने की उतनी ही आज़ादी थी, (यानी 1884 के एक्ट के तहत), जितनी उन्हें एक (बिना रोक-टोक वाली व्यवस्था के तहत होती थी; क्योंकि, जैसा कि उन्होंने तर्क दिया था, अगर नोट जारी करने (फ़िड्यूशरी इश्यू) पर लगी सीमा मनमानी थी, और अगर लोगों को ज़्यादा पैसे चाहिए होते, तो उनके पास हमेशा इसके बजाय धातु की मुद्रा का इस्तेमाल करने का विकल्प होता था।
“इसलिए, अगर इस कानून के नियमों के तहत बैंकों को भुगतान का वादा करने से रोका जाता था, तो उसका का मतलब यह नहीं था कि उनके पास सिर्फ़ धातु की मुद्रा का इस्तेमाल करने का ही रास्ता बचता था; क्योंकि वे अपनी मर्ज़ी से जितने चाहें, उतने भुगतान आदेश को मानने के लिए आज़ाद थे। असल में, इस कानून की कामयाबी या नाकामी इस बात पर निर्भर करती थी कि बैंक इन दो विकल्पों में से किसे चुनते थे। यह साफ़ था कि जो लोग इस कानून को मानते और धातु के पैसे का इस्तेमाल करते, उन्हें ‘उथल-पुथल’ का सामना करना पड़ता, और जो लोग क्रेडिट के दूसरे तरीकों का इस्तेमाल करके इस कानून से बच निकलते, वे इससे बच जाते। तो, मुख्य कारण जिसकी वजह से यह कानून इंग्लैंड में इतना कामयाब रहा और भारत में इतना नाकाम, वह यह था कि जहां अंग्रेज़ी बैंक नोट प्रणाली की जगह क्रेडिट (जमा) के इस्तेमाल वाले ऑर्डर या चेक प्रणाली को लागू करने में कामयाब रहे, वहीं भारतीय बैंक बदकिस्मती से नाकाम रहे। हालांकि, उनका नाकाम होना तय था। चेक प्रणाली के लिए पढ़ी-लिखी आबादी और एक ऐसे बैंकिंग प्रणाली की ज़रूरत होती है, जो लोगों की अपनी भाषा में कामकाज करे। भारत में इनमें से कोई भी स्थिति मौजूद नहीं थी। यहां की ज़्यादातर आबादी अनपढ़ है, और अगर ऐसा न भी होता, तो भी वे चेक प्रणाली का इस्तेमाल नहीं कर पाते, क्योंकि भारतीय बैंक अंग्रेज़ी के अलावा किसी और भाषा में अपना कामकाज करने से मना कर देते थे। इसके अलावा, चेक प्रणाली के बढ़ने के लिए बैंकों का एक बड़ा नेटवर्क होना ज़रूरी था, और भारत में यह स्थिति अभी बहुत दूर की बात थी। बैंकिंग सुविधा न होने पर, चेक इस्तेमाल करने के लिए सबसे खराब ज़रिया था। अगर एक तय समय के अंदर चेक पेश न किया जाए, तो वह पुराना और बेकार हो सकता था; इसलिए, धन जमा रखने के मामले में यह नोट से कमतर था। ऐसे हालात में, इसमें कोई हैरानी की बात नहीं थी कि भारत में नोटों की सीमित आपूर्ति की समस्या को दूर करने के लिए चेक का इस्तेमाल बड़े पैमाने पर नहीं हो पाया।
“लेकिन अगर भारतीय बैंक नोटों के अलावा किसी और तरह से क्रेडिट (जमा) का इस्तेमाल करने में सफल भी हो जाते, तो भी वे मुद्रा बाज़ार को उतना आसान नहीं बना पाते, जितना इंग्लिश बैंक बना पाए हैं। बैंकिंग की एक ज़रूरी बात यह है कि बैंकों को मांगने पर कैश देना होता है। अगर उनकी सारी जमा-पूंजी कैश में मिली होती, तो इस ज़िम्मेदारी में कोई जोखिम नहीं होता। असल में, उनकी जमा-पूंजी का एक बड़ा हिस्सा बिलों के रूप में होता था, जिनका कैश में भुगतान करने की ज़िम्मेदारी वे खुद लेते थे। इसलिए, बैंकर को सबसे पहले यह देखना होता है कि उसके नगद जमा और भुगतान का अनुपात क्या है। अब, यह अनुपात या तो भुगतान बढ़ने से या नगद जमा घटने से बिगड़ सकता था। दोनों ही मामलों में, कुल नगद और कुल देनदारियों का अनुपात कम होने से नगद देने की उसकी क्षमता कमज़ोर हो जाती है। भुगतान के बहुत ज़्यादा बढ़ने से बैंकर खुद को असरदार तरीके से बचा सकता है। लेकिन, चेक प्रणाली के विकास के बावजूद, कभी-न-कभी कुछ नगद निकाले जाने की संभावना हमेशा बनी रहती थी। इसलिए, बैंकर को एक निश्चित न्यूनतम राशि अपने पास सुरक्षित रखनी चाहिए। सुरक्षित धनराशि कितना बड़ी होनी चाहिए, यह इस बात पर निर्भर करता है कि नगद निकाले जाने की कितनी संभावना है। बात यह है कि सुरक्षित राशि की वजह से बैंक की भुगतान क्षमता कम हो जाती है।”
आंबेडकर आगे लिखते हैं, “किसी दूसरे देश में ऐसी बुराइयों से निपटने के लिए अधिकारियों को सही कदम उठाने पर मजबूर होना पड़ता। लेकिन यह अजीब बात है कि भारत में व्यापारी समुदाय को होने वाली परेशानियों को कम करने के लिए कोई गंभीर कोशिश नहीं की गई। कागज़ी मुद्रा में सुधार या स्वतंत्र कोषागार प्रणाली को खत्म करने से हालात बेहतर हो सकते थे, हालांकि दोनों में सुधार करना और भी अच्छा होता। फिर भी, आम जनता कागज़ी मुद्रा में बदलाव नहीं चाहती थी, बल्कि स्वतंत्र खजाने को खत्म करने की इच्छुक थी। दूसरी ओर, सरकार ने अपनी स्वतंत्र खजाना प्रणाली को खत्म करने से इनकार कर दिया। उसने कारोबारी समुदाय की मदद करने की अपनी नैतिक ज़िम्मेदारी से भी पल्ला झाड़ लिया। उसने यह तर्क दिया कि मुद्रा को रोककर रखने का मतलब पूंजी को रोकना नहीं है। यह कहना भी मुश्किल है कि – क्योंकि उससे कोई नीति बनाने के लिए नहीं कहा गया था – हालात को सुधारने के लिए वह नोट मुद्रा अधिनियम में कितना बदलाव करती, हालांकि, इससे पहले कि यह विवाद मुद्रा प्रणाली में ज़रूरी लचीलापन लाने के लिए किसी संतोषजनक समाधान तक पहुंच पाता, एक और बड़ी समस्या पैदा हो गई। इस समस्या ने मुद्रा प्रणाली के धातु-आधारित हिस्से को बुरी तरह प्रभावित किया। इसने उस सबसे ज़रूरी गुण – स्थिरता और मूल्य की स्थिरता – को खत्म कर दिया, जो इस प्रणाली की खासियत थी। यह समस्या इतनी बड़ी और इसका असर इतना व्यापक हो गया कि बाकी सब कुछ छोड़कर सारा ध्यान इसी पर केंद्रित हो गया।”
अंत में आंबेडकर चांदी की मुद्रा को हटाए जाने की प्रक्रिया पर आते हैं। वह लिखते हैं, “चांदी को मुद्रा के तौर पर हटाने का कदम सबसे पहले जर्मनी ने उठाया। 1870 की लड़ाई में फ्रांस को हराने के बाद, जर्मनी ने युद्ध के हर्जाने की रकम का इस्तेमाल अपनी अव्यवस्थित मुद्रा व्यवस्था में सुधार के लिए किया और यूनाइटेड एम्पायर ऑफ़ जर्मनी के लिए तेज़ी से सोने की मुद्रा अपनाई। 4 दिसंबर, 1871 के कानून ने इस बदलाव को मंज़ूरी दी, जिसमें ‘मार्क’ को मुद्रा की इकाई बनाया गया। इस कानून से चांदी को मुद्रा के दर्जे से हटा दिया गया; लेकिन मौजूदा चांदी के सिक्के कानूनी मुद्रा बने रहे, हालांकि उनकी नई ढलाई रोक दी गई। साथ ही, नए सोने के सिक्के 15½ से 1 के कानूनी अनुपात में जारी किए गए। 9 जून, 1873 के कानून ने चांदी के सिक्कों से पूर्ण कानूनी मुद्रा का दर्जा छीन लिया और उन्हें सहायक मुद्रा का दर्जा दे दिया। जर्मनिक संस्कृति वाले अन्य देशों ने भी तुरंत इसी नीति को अपनाया। 1872 में नॉर्वे, स्वीडन और डेनमार्क ने लैटिन मॉनेटरी यूनियन की तर्ज़ पर स्कैंडिनेवियाई मॉनेटरी यूनियन बनाई, जिसके तहत वे जर्मनी की तरह चांदी को मुद्रा के दर्जे से हटाने पर सहमत हुए। इस संधि ने स्वर्ण मानक स्थापित किया और मौजूदा चांदी की मुद्रा को सहायक मुद्रा का दर्जा दिया; स्वीडन और डेनमार्क ने 1873 में और नॉर्वे ने 1875 में इसे मंज़ूरी दी। हॉलैंड ने भी यही रास्ता अपनाया। 1872 तक वहां शुद्ध चांदी का मानक लागू था। उस साल उसने अपनी टकसाल में चांदी के सिक्कों की मुफ्त ढलाई बंद कर दी, हालांकि पुराने चांदी के सिक्के किसी भी मात्रा में कानूनी मुद्रा बने रहे। 1875 में उसने एक कदम और आगे बढ़ाया और अपनी टकसालों को सोने के सिक्कों की मुफ्त ढलाई के लिए खोल दिया। उसकी नीति जर्मन देशों से इस मामले में अलग थी कि उसने केवल चांदी के सिक्कों की मुफ्त ढलाई को रोका था, जबकि उन देशों ने इसे मुद्रा के तौर पर पूरी तरह बंद कर दिया था। यहां तक कि लैटिन यूनियन भी चांदी के खिलाफ़ चली इस लहर को रोक नहीं पाया। चांदी को बाहर करने के इस फ़ैसले के कारण, लैटिन यूनियन (जिसमें और सदस्य भी शामिल थे) स्वाभाविक रूप से इस सस्ती होती चांदी की बाढ़ से बचने के लिए एहतियाती कदम उठाना चाहती थी। यह डर बेबुनियाद भी नहीं था, क्योंकि 1873 में बेल्जियम की टकसाल में सिक्के बनाने के लिए जो चांदी दी गई थी, वह 1871 में दी गई चांदी से तीन गुना ज़्यादा थी। शर्मिंदा होने के बजाय, बेल्जियम ने 8 दिसंबर, 1873 के कानून के ज़रिए अपने पांच-फ़्रैंक के चांदी के सिक्कों की मुफ़्त ढलाई पर रोक लगा दी। बेल्जियम के इस कदम ने यूनियन के दूसरे सदस्यों को भी ऐसे ही कदम उठाने के लिए मजबूर कर दिया। यूनियन के प्रतिनिधि जनवरी, 1874 में पेरिस में मिले और 1865 में बनी मूल संधि के साथ एक अतिरिक्त संधि पर सहमत हुए, और तय किया कि वे लोगों से मुफ़्त सिक्का ढलाई का पूरा अधिकार वापस ले लेंगे; इसके लिए उन्होंने यूनियन के हर देश द्वारा 1874 के दौरान ढाले जाने वाले पांच-फ़्रैंक के चांदी के सिक्कों की संख्या को एक सीमित मात्रा तक तय कर दिया।
“1874 के लिए तय किए गए कोटे को 1875 में थोड़ा बढ़ाया गया, लेकिन 1876 में घटा दिया गया। लेकिन असल में सिक्कों की ढलाई इन कम कोटे तक भी नहीं पहुंच पाई। चांदी की स्थिति से यूनियन इतनी परेशान थी कि 1877 में इटली को छोड़कर, चांदी के पांच-फ्रैंक के सिक्कों की ढलाई पूरी तरह रोक दी गई। हालांकि, यह कदम 5 नवंबर, 1878 की संधि की सिर्फ़ एक शुरुआती कार्रवाई थी, जिसके तहत लैटिन यूनियन ने आगे कोई फ़ैसला होने तक अपनी टकसालों में चांदी के सिक्कों की आज़ाद ढलाई बंद करने पर सहमति जताई। हालांकि शुरुआत में इसे अनिश्चित काल के लिए बंद किया गया था, लेकिन अंत में यह हमेशा के लिए बंद हो गया। लैटिन यूनियन के एहतियाती कदमों के साथ-साथ, रूस ने 1876 में चांदी के मुफ्त सिक्के बनाने पर रोक लगा दी, सिवाय उस मात्रा के जो चीन के साथ व्यापार के लिए ज़रूरी थी, और 22 नवंबर, 1878 के शाही आदेश में यह निर्देश दिया गया कि 5 रूबल और 15 कोपेक से ज़्यादा के सभी सीमा शुल्क सोने में चुकाए जाने चाहिए। इसी तरह ऑस्ट्रिया ने भी 1879 में चांदी के मुफ्त सिक्के बनाने पर रोक लगा दी।
“अटलांटिक के दूसरी ओर, संयुक्त राज्य अमेरिका में एक अहम घटना हुई। 1870 में वहां की सरकार ने टकसाल से जुड़े कानूनों को एक व्यापक कानून में मिलाकर एक करने का फ़ैसला किया; इन कानूनों में 1837 के बाद से कोई बदलाव नहीं किया गया था। 1853 के कानून के बाद से, चांदी का डॉलर ही एकमात्र ऐसा सिक्का था, जिसे अमेरिकी टकसालें आज़ादी से बनाती थीं। लेकिन 1873 के नए संयुक्त टकसाल कानून में, टकसाल से जारी होने वाले सिक्कों की सूची से चांदी के डॉलर को हटा दिया गया, जिसका मतलब असल में यह था कि संयुक्त राज्य अमेरिका में चांदी के सिक्कों की आज़ाद ढलाई बंद हो गई। पहले से बने चांदी का डॉलर पूरी तरह से कानूनी मुद्रा के तौर पर चलते रहे, लेकिन जून 1874 के कानून ने यह अधिकार छीन लिया। इस कानून में कहा गया कि संयुक्त राज्य अमेरिका के चांदी के सिक्के किसी भी एक भुगतान में पांच डॉलर से ज़्यादा की रकम के लिए उनके अंकित मूल्य पर कानूनी मुद्रा माने जाएंगे।
“सोने को मानक बनाने के लिए सोने की तुलना में चांदी के उत्पादन में हुई भारी वृद्धि को मुख्य कारण बताया गया। सोने के मुकाबले चांदी की कीमत में आई इस गिरावट और अस्थिरता के कारणों को लेकर जो विवाद हुआ, उसमें अलग-अलग पक्षों की अलग-अलग राय थी। एक पक्ष का तर्क था कि अगर चांदी के इस्तेमाल पर रोक या उसे चलन से बाहर न किया गया होता, तो उसकी कीमत कभी कम नहीं होती। दूसरे पक्ष ने इस बात का कड़ा विरोध किया; उनका मानना था कि चांदी की कीमत घटने का मुख्य कारण उसकी ज़रूरत से ज़्यादा आपूर्ति थी।”
आंबेडकर अपने विश्लेष्ण में कहते हैं कि “इन तथ्यों से दो निष्कर्ष निकलते हैं। पहला यह कि चांदी के सापेक्ष उत्पादन में भारी वृद्धि का जो दावा किया गया था, वह असलियत से दूर एक कल्पना मात्र था। इसके विपरीत, सापेक्ष उत्पादन के आंकड़ों पर नज़र डालने से एक दिलचस्प बात सामने आती है : अठारहवीं सदी की शुरुआत से ही चांदी का अनुपात बढ़ने के बजाय घटता रहा है। उन्नीसवीं सदी की पहली तिमाही को छोड़कर, दोनों सदियों के दौरान सोने की तुलना में चांदी का अनुपात लगातार घटता रहा। असल में, उन्नीसवीं सदी के उत्तरार्ध में चांदी का अनुपात इतना कम कभी नहीं रहा था; और 1873 के बाद जब इसमें वृद्धि शुरू हुई, तब भी यह उस स्तर के आधे तक भी नहीं पहुंच पाया, जो अठारहवीं सदी की शुरुआत में था। इन तथ्यों से निकला दूसरा निष्कर्ष यह है कि सोने के मुकाबले चांदी का मूल्य, सोने की तुलना में उसकी आपूर्ति के अनुसार नहीं बदला। सिद्धांत के अनुसार, चांदी का मूल्य बढ़ना चाहिए था, क्योंकि उसके उत्पादन की सापेक्ष मात्रा घट रही थी। दूसरी ओर, सापेक्ष मूल्यों और सापेक्ष उत्पादन के आंकड़ों की बारीकी से जांच करने पर उनके बीच कोई गहरा संबंध नहीं दिखता, बल्कि जो स्थिति सामने आई, वह इसके विपरीत थी। आपूर्ति और मूल्य के बीच उलटा संबंध होने के बजाय, यह देखा गया कि जैसे-जैसे इसकी आपूर्ति घट रही थी, वैसे-वैसे इसके मूल्य में भी गिरावट आ रही थी। इतिहास के इन तथ्यों को देखते हुए यह तर्क दिया गया कि वे उन लोगों के दावों का समर्थन नहीं करते, जो चांदी के मूल्य में गिरावट के लिए विमुद्रीकरण के बजाय अत्यधिक आपूर्ति को मुख्य कारण मानते थे।”
आंबेडकर आगे कहते हैं, “मान लीजिए कि सोने की तुलना में चांदी की सप्लाई बढ़ गई थी, तो ज़ाहिर है कि टकसाल और बाज़ार के अनुपात में अंतर आ जाता। क्या द्वि-धातु प्रणाली का संतुलन बनाने वाला तरीका इस अंतर को ठीक कर पाता? हो सकता है कि यह सफल हो जाता या न भी होता। अगर चांदी की आपूर्ति में बढ़ोतरी और सोने की आपूर्ति में कमी-सी हो कि चांदी का करेंसी में जाने से उसकी सप्लाई कम हो जाए और सोने का करेंसी से बाहर आने से उसकी सप्लाई बढ़ जाए, जिससे दोनों धातुएं अपने पुराने स्तर पर वापस आ सकें, तो द्वि-धातु प्रणाली सफल हो जाएगी; दूसरे शब्दों में, दोनों धातुओं का बाज़ार अनुपात टकसाल अनुपात के बराबर होने लगेगा। लेकिन अगर चांदी की सप्लाई में बढ़ोतरी और सोने की सप्लाई में कमी ऐसी होती कि मुद्रा में चांदी जाने से चांदी का स्तर तो पुराने स्तर पर आ जाता, लेकिन मुद्रा से सोना बाहर आने पर भी सोने का स्तर पुराने स्तर तक न पहुंच पाता; या फिर मुद्रा से सोना बाहर आने पर सोने का स्तर तो पुराने स्तर पर आ जाता, लेकिन मुद्रा में चांदी जाने से चांदी का स्तर पुराने स्तर पर न आ पाता, तो द्वि-धातु प्रणाली विफल हो जाती; दूसरे शब्दों में, दोनों धातुओं का बाज़ार अनुपात उनके सिक्कों के लिए कानूनी रूप से तय टकसाल अनुपात से अलग ही बना रहता।”
अंत में आंबेडकर लिखते हैं, “1870 के दशक के मुद्रा कानूनों के बारे में यह एक दुखद बात है कि अगर उन्होंने बिना किसी मकसद के कोई नई समस्या पैदा करने में मदद नहीं भी की, तो भी उन्होंने निश्चित रूप से एक खराब स्थिति को और खराब कर दिया। 1870 से पहले, सभी देशों की मुद्रा एक जैसी नहीं थी। भारत और पश्चिमी यूरोप के देश पूरी तरह से चांदी पर आधारित थे, और इंग्लैंड और पुर्तगाल जैसे देश पूरी तरह से सोने पर आधारित थे, फिर भी किसी को भी आपस में लेन-देन के लिए मूल्य के एक समान मानक की कमी महसूस नहीं हुई। जब तक फ्रांस और लैटिन यूनियन में निश्चित अनुपात प्रणाली मौजूद थी, तब तक यह समस्या वास्तव में हल हो गई थी, क्योंकि इसके तहत दोनों धातुएं एक साथ काम करती थीं और इस तरह एक सामान्य मानक देती थीं, भले ही सभी देश अपनी मानक मुद्रा के रूप में एक ही धातु का इस्तेमाल नहीं करते थे। इसलिए, ज़्यादातर देशों के लिए यह कोई खास मायने नहीं रखता था कि वे किस धातु का इस्तेमाल करते हैं, जब तक कि कोई एक देश किसी तय अनुपात पर उनमें से किसी एक का इस्तेमाल कर रहा हो। इस निश्चित या तय अनुपात के खत्म होने के साथ, जो बात पहले कोई खास मायने नहीं रखती थी, वह बहुत बड़ी चिंता का विषय बन गई। जिन देशों ने पहले बिना किसी समान मुद्रा के एक सामान्य अंतर्राष्ट्रीय मानक का फ़ायदा उठाया था, उन्हें एक ऐसे संकट का सामना करना पड़ा, जहां उन्हें या तो सामान्य मानक बनाए रखने के लिए अपनी मुद्रा की कुर्बानी देनी थी, या फिर अपनी मुद्रा को बनाए रखते हुए सामान्य मानक के फ़ायदों को छोड़ना था। सामान्य मानक की ज़रूरत ने आखिरकार उसे हासिल करने की राह दिखाई, जैसा कि होना ही था; लेकिन ऐसा तब हुआ, जब काफ़ी नुकसान और भारी बोझ ने लोगों को यह एहसास दिला दिया कि इसकी कमी का असल में उनके लिए क्या मतलब था।”[1]
क्रमश: जारी
संदर्भ :
[1] वही, पृष्ठ 378-414
फारवर्ड प्रेस वेब पोर्टल के अतिरिक्त बहुजन मुद्दों की पुस्तकों का प्रकाशक भी है। एफपी बुक्स के नाम से जारी होने वाली ये किताबें बहुजन (दलित, ओबीसी, आदिवासी, घुमंतु, पसमांदा समुदाय) तबकों के साहित्य, संस्कृति व सामाजिक-राजनीति की व्यापक समस्याओं के साथ-साथ इसके सूक्ष्म पहलुओं को भी गहराई से उजागर करती हैं। एफपी बुक्स की सूची जानने अथवा किताबें मंगवाने के लिए संपर्क करें। मोबाइल : +917827427311, ईमेल : info@forwardmagazine.in